ARTIK SORULARIMIZI DA SORMAYA BAŞLADIK
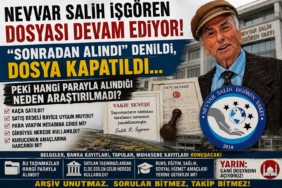
Nevvar Salih İşgören Vakfı dosyasını yeniden açarken bir söz vermiştik:
Hüküm vermeden önce belgeleri toplayacağız.
Yüzlerce sayfalık eski dosyaları, mahkeme kararlarını, bilirkişi raporlarını ve geçmiş başvurularımızı tek tek inceliyoruz.
Şimdi sıra, yıllardır cevabını aradığımız en önemli konulardan birine geldi:
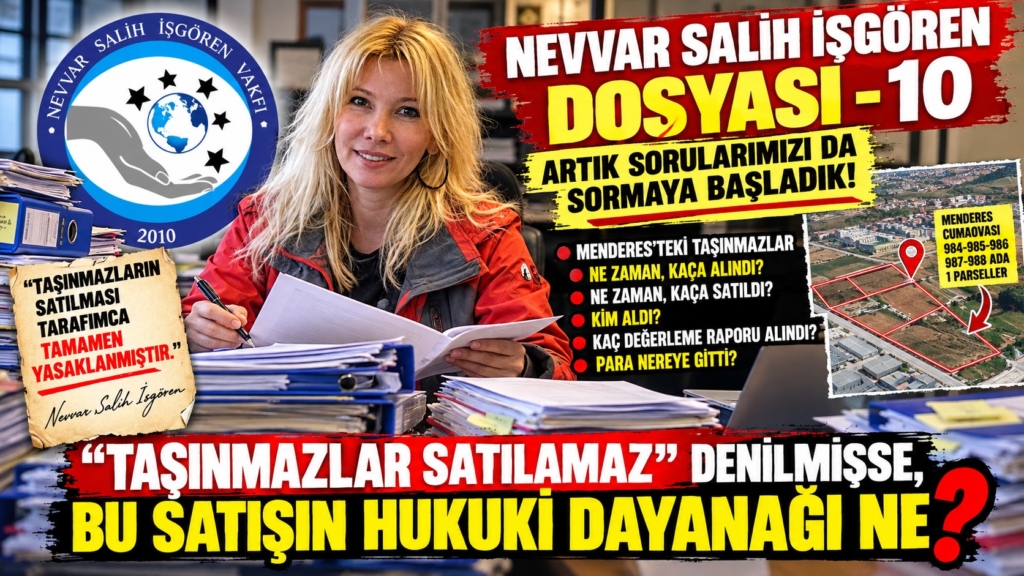
MENDERES’TEKİ VAKIF TAŞINMAZLARI NEDEN VE NASIL SATILDI?
Elimizdeki belgelerde Nevvar Salih İşgören’in iradesine ilişkin çok açık bir ifade bulunuyor:
“Taşınmazların satılması tarafımca tamamen yasaklanmıştır.”
Buna karşılık Menderes’teki taşınmazların daha sonra satışa konu edildiğini biliyoruz.
O halde artık yorum yapmayacağız.
Vakıflar Genel Müdürlüğüne soracağız.
Taşınmazlar nereden, ne zaman ve kaç liraya alındı?
Satılırken kaç ayrı değerleme yapıldı?
Değerleme bedelleri neydi?
Kim satın aldı?
Kaç liraya satıldı?
Satış bedeli vakfın hangi hesabına girdi?
Ve bugün o para nerede?
En önemlisi de:
KURUCUNUN “SATILAMAZ” İRADESİ KARŞISINDA BU SATIŞIN HUKUKİ DAYANAĞI NEYDİ?
Şimdi belge konuşsun.
T.C. KÜLTÜR VE TURİZM BAKANLIĞI
VAKIFLAR GENEL MÜDÜRLÜĞÜNE
KONU: Nevvar Salih İşgören Vakfına ait İzmir ili Menderes ilçesindeki taşınmazların satın alınması, daha sonra satışa çıkarılması/satılması, değerleme işlemleri, satış bedeli ve satış gelirinin kullanımına ilişkin bilgi ve belge talebi.
Nevvar Salih İşgören Vakfına ilişkin elimizde bulunan geçmiş dönem belgelerinde, İzmir ili Menderes ilçesi Cumaovası mevkiinde bulunan 984 ada 1, 985 ada 1, 986 ada 1, 987 ada 1 ve 988 ada 1 parsellerin, toplam yaklaşık 28.625,89 m² yüzölçümüne sahip olduğu ve “Konut-Ticaret” imarlı taşınmazlar olarak satışa çıkarıldığı görülmektedir.
Diğer taraftan, tarafımızdaki vakıf kurucusunun iradesine ilişkin belgelerde “taşınmazların satılması tarafımca tamamen yasaklanmıştır” şeklinde bir hüküm bulunmaktadır.
Bu nedenle 4982 sayılı Bilgi Edinme Hakkı Kanunu kapsamında aşağıdaki hususların her birinin ayrı ayrı cevaplandırılmasını ve mevcut belgelerin elektronik ortamda tarafımıza gönderilmesini talep ediyoruz.
SORULAR
- Menderes/Cumaovası’nda bulunan 984 ada 1, 985 ada 1, 986 ada 1, 987 ada 1 ve 988 ada 1 parseller Nevvar Salih İşgören Vakfı tarafından hangi tarihte edinilmiştir?
- Söz konusu taşınmazlar hangi kurum, kuruluş, şirket veya kişiden edinilmiştir?
- Taşınmazların Özelleştirme İdaresi Başkanlığından edinildiği doğru mudur? Doğru ise satın almaya ilişkin ihale/karar/sözleşmenin tarih ve sayısı nedir?
- Beş parselin her biri için ayrı ayrı satın alma bedeli ne kadardır?
- Beş parsel için ödenen toplam satın alma bedeli ne kadardır?
- Vakıflar Genel Müdürlüğü kayıtlarında söz konusu taşınmazların 2015 yılında toplam 24.500.000 TL bedelle edinildiğine ilişkin kayıt bulunmakta mıdır? Bulunuyorsa dayanak belgenin tarih ve sayısı nedir?
- Satın alma bedeli Nevvar Salih İşgören Vakfının hangi mali kaynağından karşılanmıştır?
- Ödeme tek seferde mi, taksitler halinde mi yapılmıştır? Ödeme tarihleri ve tutarları nelerdir?
- Taşınmazlar satın alınırken ekspertiz/değerleme raporu hazırlanmış veya hazırlatılmış mıdır?
- Hazırlatılmışsa kaç ayrı değerleme şirketinden rapor alınmıştır?
- Değerleme şirketlerinin unvanları, rapor tarihleri ve rapor numaraları nelerdir?
- Her bir değerleme raporunda beş parsel için belirlenen toplam piyasa/rayiç değer ne kadardır?
- Satın alma bedeli ile değerleme raporlarındaki değerler arasında fark bulunmakta mıdır? Bulunuyorsa miktarı nedir?
- Satın alma işleminden önce Vakıflar Genel Müdürlüğünden izin, uygun görüş veya başka bir onay alınmış mıdır? Alındıysa tarih ve sayısı nedir?
SATIŞ KARARINI KİM ALDI?
- Menderes’teki söz konusu taşınmazların satışına ilişkin ilk karar hangi tarihte alınmıştır?
- Satış kararını Nevvar Salih İşgören Vakfının hangi organı almıştır?
- Satış kararına ilişkin yönetim kurulu/mütevelli heyeti kararının tarih ve sayısı nedir?
- Karar oybirliğiyle mi, oyçokluğuyla mı alınmıştır?
- Karar toplantısına katılan yönetici/mütevelli sayısı kaçtır?
- Satış kararında satışın gerekçesi ne olarak gösterilmiştir?
- Satıştan önce Vakıflar Genel Müdürlüğüne bilgi verilmiş midir?
- Vakıflar Genel Müdürlüğünden satış için izin, uygun görüş, onay veya başka bir idari işlem alınmış mıdır?
- Alındıysa ilgili yazı/kararın tarih ve sayısı nedir ve örneğinin gönderilmesini talep ediyoruz.
- Vakıflar Genel Müdürlüğü satıştan önce veya sonra işlemin vakıf senedi ve kurucunun iradesine uygunluğunu incelemiş midir?
- İncelendiyse buna ilişkin rapor, müfettiş/denetim raporu, hukuk görüşü veya değerlendirme bulunmakta mıdır?
“TAŞINMAZLARIN SATILMASI TAMAMEN YASAKLANMIŞTIR”
- Vakıflar Genel Müdürlüğünün arşivinde Nevvar Salih İşgören’in “taşınmazların satılması tarafımca tamamen yasaklanmıştır” şeklindeki iradesini içeren vasiyetname, vakıf senedi veya başka bir resmi belge bulunmakta mıdır?
- Bulunuyorsa söz konusu hüküm Menderes taşınmazlarının satışından önce değerlendirilmiş midir?
- Vakıflar Genel Müdürlüğü, bu hükme rağmen taşınmazların satılmasını hangi hukuki gerekçeyle vakıf senedine/kurucu iradesine uygun değerlendirmiştir?
- Satışın gerçekleştirilebilmesi için mahkemeden izin, vakıf senedi değişikliği, tavzih veya başka bir yargı kararı alınmış mıdır?
- Alınmışsa mahkeme adı, esas-karar numarası ve karar tarihi nedir?
- Böyle bir mahkeme kararı bulunmuyorsa, kurucunun satış yasağı karşısında satışın hukuki dayanağı nedir?
SATIŞTAN ÖNCE KAÇ DEĞERLEME RAPORU ALINDI?
- Taşınmazların satışından önce yeniden değerleme/ekspertiz yaptırılmış mıdır?
- Yaptırılmışsa kaç ayrı bağımsız değerleme şirketinden rapor alınmıştır?
- Değerleme şirketlerinin unvanları, rapor tarihleri ve rapor numaraları nelerdir?
- Her bir değerleme şirketinin belirlediği toplam taşınmaz değeri ayrı ayrı ne kadardır?
- Her parsel için belirlenen m² birim değeri ve toplam değer nedir?
- Satış için belirlenen muhammen bedel kaç TL’dir?
- Muhammen bedelin belirlenmesinde hangi değerleme raporu esas alınmıştır?
- Taşınmazların satın alınma tarihi ile satış tarihi arasında geçen süredeki değer artışı ayrıca hesaplanmış mıdır?
- Satış tarihindeki imar durumu ve yapılaşma hakları, değerleme raporlarında dikkate alınmış mıdır?
KİM SATIN ALDI, KAÇA SATILDI?
- Beş parselin tamamı fiilen satılmış mıdır?
- Satılmışsa kesin satış tarihi nedir?
- Parseller birlikte mi yoksa ayrı ayrı mı satılmıştır?
- Her bir parselin satış bedeli ayrı ayrı kaç TL’dir?
- Toplam kesin satış bedeli kaç TL’dir?
- Taşınmazların alıcısı kimdir? Tüzel kişi ise şirket/kuruluş unvanının bildirilmesini talep ediyoruz.
- Satış doğrudan pazarlık, açık artırma, kapalı teklif veya başka hangi yöntemle gerçekleştirilmiştir?
- Satış ilanı hangi gazete, internet sitesi veya diğer mecralarda yayımlanmıştır?
- Satışa kaç gerçek veya tüzel kişi teklif vermiştir?
- Verilen tekliflerin tutarları nelerdir?
- En yüksek teklif hangi tutardadır?
- Taşınmazlar en yüksek teklifi veren kişi/şirkete mi satılmıştır?
- Satılmamışsa farklı alıcının tercih edilmesinin gerekçesi nedir?
- Satış sözleşmesinin tarihi nedir?
- Tapuda gerçekleşen resmi satış bedeli ile Vakfın muhasebe kayıtlarına giren satış bedeli aynı mıdır?
PARA NEREYE GİTTİ?
- Satış sonucunda tahsil edilen toplam bedel Nevvar Salih İşgören Vakfının hangi banka hesabına ve hangi tarihte aktarılmıştır?
- Satış bedelinin tamamı Vakfın banka hesaplarına girmiş midir?
- Ödeme taksitli yapılmışsa her bir ödeme tarihi ve tutarı nedir?
- Satış gelirinin Vakfın muhasebe kayıtlarında hangi hesapta gösterildiği bildirilsin.
- Satıştan elde edilen para daha sonra hangi amaçlarla kullanılmıştır?
- Satış gelirinden herhangi bir taşınmaz satın alınmış mıdır? Alındıysa taşınmazların ada/parsel bilgileri ve satın alma bedelleri nelerdir?
- Satış gelirinden herhangi bir inşaat, cami, okul, sağlık tesisi veya başka bir yatırım için ödeme yapılmış mıdır? Yapıldıysa proje bazında toplam tutarlar nelerdir?
- Satış gelirinden Vakfın idari giderleri, personel giderleri veya başka cari giderleri karşılanmış mıdır? Karşılandıysa toplam tutar nedir?
- Satış gelirinin bugün itibarıyla kullanılmamış bir bölümü bulunmakta mıdır? Bulunuyorsa tutarı nedir ve hangi hesapta değerlendirilmektedir?
- Satış bedelinin kullanımına ilişkin Vakıflar Genel Müdürlüğünce herhangi bir denetim veya inceleme yapılmış mıdır?
- Yapılmışsa denetimin tarihi, rapor numarası ve satış gelirinin kullanımına ilişkin tespitleri nelerdir?
- Vakıflar Genel Müdürlüğü, Menderes taşınmazlarının satın alınmasından satışına kadar geçen bütün süreci vakıf senedine, kurucunun iradesine ve ilgili mevzuata uygun bulmuş mudur?
- Uygun bulunduysa bu değerlendirmenin dayanağı olan hukuki görüş, denetim raporu veya idari kararın tarih ve sayısı nedir?
- Satış işlemine ilişkin Vakıflar Genel Müdürlüğü müfettişleri veya Rehberlik ve Teftiş Başkanlığınca herhangi bir inceleme/soruşturma yapılmış mıdır?
- Yapılmışsa incelemenin sonucu nedir ve herhangi bir sorumluluk tespit edilmiş midir?
- Satış nedeniyle herhangi bir yönetici hakkında idari, hukuki veya cezai işlem başlatılmış mıdır?
- Menderes taşınmazlarının edinilmesinden satışına ve satış gelirinin kullanılmasına kadar olan sürece ilişkin Vakıflar Genel Müdürlüğü arşivinde bulunan karar, izin, değerleme raporu, denetim raporu ve yazışmaların, kişisel veriler gerektiğinde karartılarak elektronik ortamda tarafımıza gönderilmesini talep ediyoruz.
NOT: Başvurumuzun genel ifadelerle topluca cevaplandırılmasını istemiyoruz. 1’den 72’ye kadar her sorunun ayrı ayrı, mümkün olduğunca tarih, sayı ve tutar belirtilerek cevaplandırılmasını; talep edilen herhangi bir belgenin verilemeyeceği değerlendiriliyorsa bunun hukuki gerekçesi ve dayanak mevzuat hükmünün ilgili belge yönünden ayrıca belirtilmesini talep ederken, ticari sır kapsamında değildir sorularım (Vakıf, yalnızca ticari işletme işlettiği konu dolayısıyla tacir sıfatına haiz olacak, diğer iş ve işlemlerinde tacir gibi yükümlü olmayacaktır)
Saygılarımla,
Nivent Kurtuluş
Temiz İzmir Derneği Başkanı